
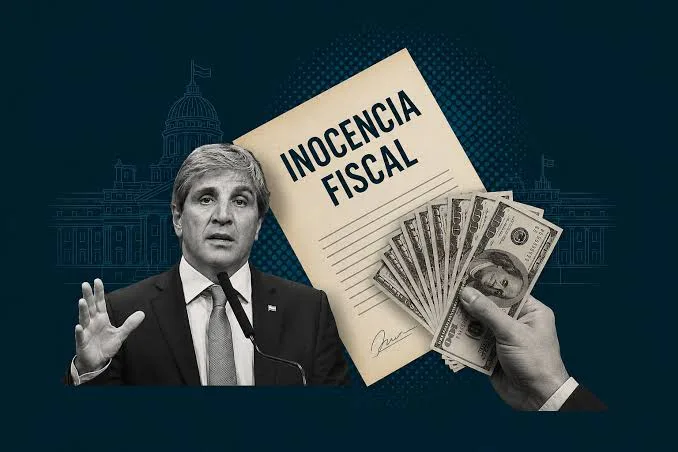
Barey recordó que la primera etapa del régimen fue aprobada a finales de diciembre de 2025 y comenzó a regir para el período fiscal 2025. Sin embargo, explicó que aquel esquema presentaba distintos condicionamientos que habían generado dudas entre los profesionales y dificultaban la adhesión de algunos contribuyentes.
Uno de los principales cambios de la nueva iniciativa está relacionado con los topes de ingresos y patrimonio. Según explicó el contador, anteriormente podían ingresar al régimen simplificado quienes tenían ingresos inferiores a $1.000 millones y un patrimonio menor a $10.000 millones. Con la Inocencia Fiscal 2, esos límites fueron eliminados.
“Ahora pueden las personas de patrimonio alto ingresar y tener estos beneficios”, señaló Barey, quien mencionó entre las ventajas el efecto liberatorio del pago, la presunción de exactitud y la reducción de determinadas presunciones vinculadas con las discrepancias significativas.
Cambios en las discrepancias significativas
Otro de los puntos centrales está relacionado con las diferencias que ARCA pudiera detectar respecto de la declaración presentada por un contribuyente.
Barey explicó que en el régimen anterior una diferencia superior al 15% podía generar la exclusión del sistema, incluso cuando el monto del ajuste fuera relativamente pequeño. Como ejemplo, planteó que si un impuesto determinado pasaba de $1 a $2, el incremento porcentual superaba ampliamente el 15%, lo que podía generar una situación de exclusión.
La nueva normativa incorpora un límite mínimo para que una diferencia sea considerada significativa. Ese piso está vinculado al 5% del monto previsto por la Ley Penal Tributaria, que actualmente se ubica en $100 millones. De esta manera, el ajuste debería superar los $5 millones, además de cumplir con el porcentaje correspondiente.
Para Barey, esta modificación representa un incentivo porque evita que diferencias nominalmente pequeñas puedan producir la exclusión del contribuyente del régimen.
La carga de la prueba
El contador también destacó las modificaciones relacionadas con las presunciones fiscales.
Según explicó, con el nuevo esquema se invierte la lógica respecto de determinadas situaciones: será ARCA la que deberá acreditar que la declaración jurada presentada por el contribuyente es incorrecta, en lugar de trasladar inicialmente al contribuyente la obligación de demostrar que sus números son correctos.
Barey consideró que este cambio representa “un aliciente importante” y aporta mayor seguridad jurídica a quienes opten por el régimen.
Qué cambia en la declaración de Ganancias
Uno de los aspectos que, según el especialista, puede resultar más atractivo es la simplificación de la declaración jurada.
En el régimen general del Impuesto a las Ganancias, la declaración incluye la determinación del impuesto, la información patrimonial y la evolución de los fondos, de manera que debe existir consistencia entre los ingresos, las aplicaciones de fondos y las variaciones patrimoniales.
En cambio, bajo el régimen de Ganancias Simplificada, la declaración se concentra en la determinación del impuesto y no exige informar de la misma manera la evolución patrimonial.
“Si vos ingresás al régimen de Ganancias Simplificada no vas a tener que explicar las variaciones patrimoniales de ese período fiscal”, explicó Barey.
En ese sentido, sostuvo que el esquema también busca incentivar que fondos que permanecían fuera del circuito formal puedan incorporarse a la economía formal.
Grandes contribuyentes y funcionarios públicos
La nueva normativa también amplía la posibilidad de incorporación de grandes contribuyentes nacionales. Sin embargo, Barey aclaró que existen diferencias respecto de los beneficios disponibles para otros contribuyentes.
También mencionó las restricciones específicas para funcionarios públicos, quienes podrán presentar la declaración jurada bajo el esquema previsto, aunque con limitaciones respecto de los beneficios adicionales del régimen.
El 22 de septiembre, una fecha clave
Barey remarcó además que existe una fecha especialmente relevante para quienes pretendan adherir al régimen por el período fiscal 2025: el martes 22 de septiembre vence el plazo para la presentación de la declaración jurada correspondiente.
“Si querés ingresar, tenés que hacerlo hasta el 22 de septiembre para el período fiscal 2025”, explicó.
Según detalló, quienes ingresen al régimen y presenten su declaración jurada y paguen el saldo correspondiente podrán acceder a sus beneficios para ese período, entre ellos la posibilidad de no informar determinadas cuestiones vinculadas con el patrimonio inicial, el patrimonio final, las variaciones patrimoniales y el monto consumido.
El contador agregó que, en determinadas condiciones, los fondos que fueran exteriorizados a través de este esquema podrían utilizarse posteriormente dentro de la economía formal hasta el 31 de diciembre de 2027.
¿Entrarán los dólares que el Gobierno estima?
Consultado sobre el objetivo oficial de incorporar más de 170.000 millones de dólares que, según el Gobierno, se encuentran fuera del sistema formal, Barey manifestó sus reparos respecto de esa estimación.
“Si yo te doy mi opinión personal, creo que no”, respondió al ser consultado sobre la posibilidad de alcanzar esa cifra.
El contador explicó que la decisión de ingresar al régimen dependerá de la situación particular de cada contribuyente y de la necesidad concreta de utilizar esos fondos.
“Si estás en la situación coyuntural de que necesitás hacer una operación inmobiliaria, tenés los fondos afuera y necesitás hacerla, tenés herramientas que hoy la ley te da, seguridad jurídica y una simplificación tributaria”, señaló.
Sin embargo, advirtió que para quienes no tengan una necesidad concreta de realizar una operación, continúan existiendo determinados riesgos que deben ser evaluados antes de tomar una decisión.
De esta manera, Barey remarcó que la Inocencia Fiscal 2 introduce modificaciones importantes en el régimen de Ganancias Simplificada, especialmente en los límites de acceso, las discrepancias significativas, la carga de la prueba y la información patrimonial exigida.


Más historias
Preocupación por la salud de Daniel Osvaldo: permanece en terapia intensiva con pronóstico reservado
Constanza Lastra Errasti es la nueva Reina Nacional de los Estudiantes 2026
El gobernador Elías Suárez recibió la Distinción Ugarit en la categoría Política